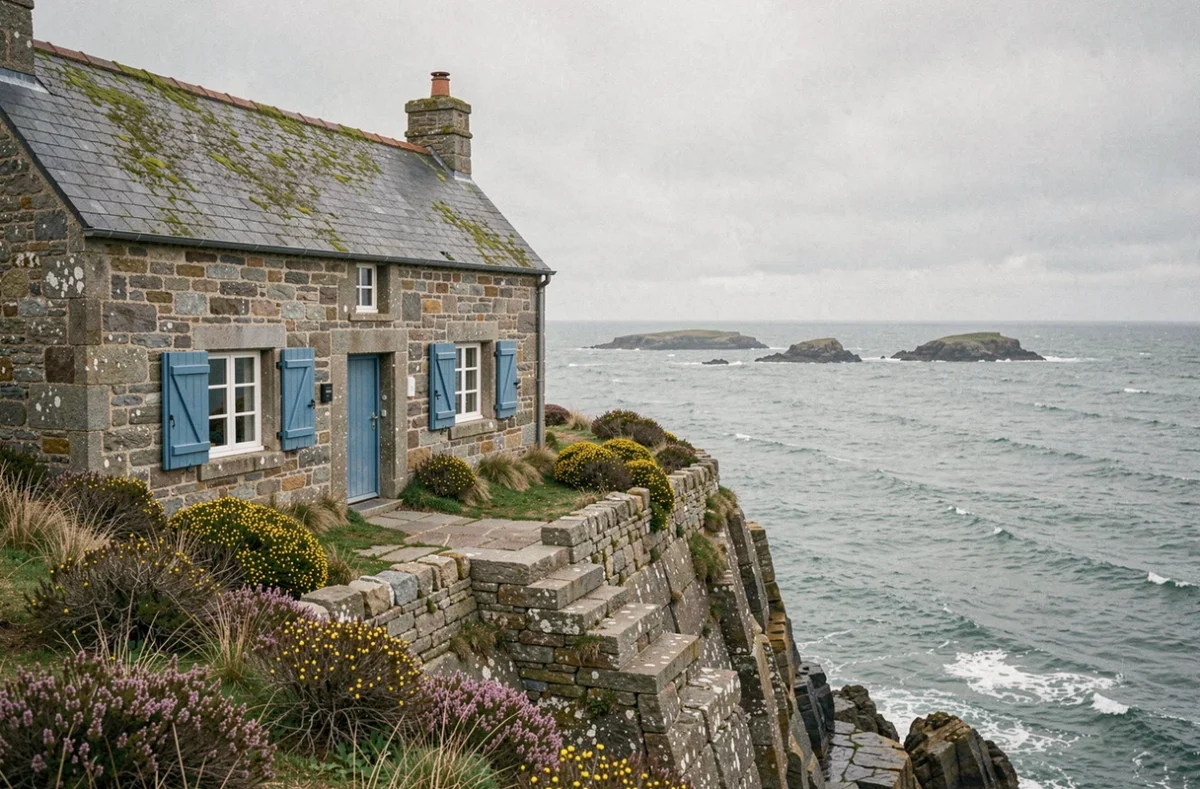
Acheter une maison bord de mer Bretagne implique de mesurer trois variables simultanément : le prix d’acquisition selon la localisation, les contraintes réglementaires liées au littoral, et la rentabilité réelle si le bien est loué en dehors des périodes d’occupation personnelle. Ces trois dimensions évoluent de façon indépendante, et c’est leur interaction qui détermine la solidité d’un projet.
Prix et marché immobilier côtier breton : ce que les données notariales indiquent
Le marché de la maison bord de mer en Bretagne est structurellement hétérogène. Les écarts de prix entre une commune du Finistère Sud, une adresse sur la Côte de Granit Rose ou un bien en Côte d’Armor sont significatifs, même pour des surfaces comparables. Les zones les plus tendues, comme les abords de la presqu’île de Crozon ou les communes proches de Paimpol, affichent des niveaux de valorisation que les secteurs plus enclavés ne reproduisent pas.
Un bien avec vue directe sur la mer se négocie systématiquement au-dessus du prix médian local. La prime dépend de l’exposition, de la distance réelle au trait de côte et de l’état du bâti. Ces facteurs sont rarement dissociables dans une annonce.
| Critère | Impact sur le prix | Risque associé |
|---|---|---|
| Vue mer directe | Fort (prime significative) | Exposition aux embruns, usure accélérée |
| Accès plage à pied | Modéré à fort | Zone de recul du trait de côte possible |
| Commune touristique classée | Modéré | Réglementation location saisonnière renforcée |
| Bien éloigné du centre-village | Faible prime | Moindre attractivité locative hors saison |
| DPE classé F ou G | Décote potentielle | Autorisation locative conditionnelle |
Les données des notaires de la région permettent de suivre ces écarts à l’échelle de la commune. L’analyse doit porter sur le prix au mètre carré médian et non sur le prix affiché, qui intègre souvent une marge de négociation plus élevée que dans les marchés tendus urbains.
Urbanisme littoral et risques côtiers : les vérifications à faire avant de signer
La loi Littoral encadre la constructibilité dans une bande de cent mètres à partir du rivage, mais les contraintes ne s’arrêtent pas là. Une carte de risques à l’échelle communale ne suffit pas pour juger un bien précis. Les documents d’urbanisme distinguent des zones de recul du trait de côte à des horizons différents – typiquement trente et cent ans – avec des règles d’inconstructibilité ou de restriction de travaux distinctes selon le zonage de chaque parcelle.
Avant de signer un compromis, il est utile de demander directement à la mairie si une carte locale de recul du trait de côte existe pour la commune et de vérifier dans quelle zone est classée la parcelle visée. Ce point est distinct du Plan de Prévention des Risques Littoraux (PPRL), qui lui est opposable aux tiers.
La distinction entre submersion marine et recul progressif du trait de côte a aussi des conséquences sur l’assurance. La submersion peut être reconnue comme catastrophe naturelle et couverte à ce titre.
Le recul du trait de côte, phénomène progressif, ne bénéficie pas du même régime : les garanties varient selon les contrats et certains assureurs excluent explicitement ce risque pour les biens en zone littorale exposée. Vérifier les exclusions de garantie avant l’achat est donc un réflexe à intégrer au même titre que la lecture du rapport de diagnostics.
Location saisonnière en Bretagne : revenus réalistes et contraintes communales
Un grand nombre de projets d’achat en bord de mer intègrent des revenus locatifs pour équilibrer le budget. Cette approche est légitime, mais elle repose sur des hypothèses que la réglementation actuelle peut remettre en cause.
La loi Le Meur du 19 novembre 2024 a renforcé les capacités de régulation locale des meublés de tourisme. Les communes peuvent désormais imposer des règles de changement d’usage plus strictes, y compris dans les secteurs littoraux où la pression locative saisonnière est forte. La règle applicable dépend donc de l’adresse précise du bien, pas d’un statut général de résidence secondaire.
- Demander à la mairie, par écrit, les formalités de déclaration ou d’autorisation applicables à l’adresse du bien avant d’intégrer des recettes saisonnières au plan de financement.
- Vérifier si la commune a instauré un quota de meublés touristiques ou une obligation de compensation, deux mécanismes activables depuis la loi Le Meur.
- Contrôler le DPE du bien : pour certains logements soumis à une autorisation de changement d’usage, la classe énergétique peut déjà conditionner l’autorisation de louer, selon un calendrier différent de celui des locations à l’année.
Sur la question des revenus espérés, le taux d’occupation réel d’un bien saisonnier en Bretagne varie fortement selon la commune, l’exposition et la concurrence locale.
Les semaines de haute saison (juillet-août) sont facilement louées dans les secteurs prisés ; les autres périodes dépendent de la qualité du bien, de la notoriété de la commune et de la gestion locative. Paimpol ou les communes du Finistère Sud attirent une clientèle au-delà du seul mois d’août, ce qui améliore le taux d’occupation annuel.
Coût d’entretien d’une maison littorale : les postes souvent sous-estimés
Le budget prévisionnel d’une maison en bord de mer bretonne ne se réduit pas aux travaux de rénovation visibles lors de la visite. Les embruns, le vent et l’humidité saline accélèrent la dégradation de certains composants qui ne figurent pas dans les diagnostics obligatoires.
- Les menuiseries extérieures (bois ou aluminium) et les joints de vitrage se détériorent plus vite en environnement littoral qu’à l’intérieur des terres, avec des cycles de remplacement plus courts.
- Les façades exposées accumulent des dépôts salins qui nécessitent un nettoyage régulier et des reprises d’enduit fréquentes selon le matériau.
- Les pièces métalliques – garde-corps, volets, serrures, éléments de toiture – sont soumises à une corrosion accélérée qui peut représenter un coût annuel récurrent non négligeable.
Intégrer ces postes dans le budget annuel avant de valider la rentabilité du projet est une démarche que la seule lecture de l’annonce ne permet pas d’effectuer. Un examen attentif lors de la visite, idéalement accompagné d’un professionnel du bâtiment familier des constructions littorales, permet d’estimer ces dépenses récurrentes.
L’occupation intermittente – quelques semaines par an – aggrave certains de ces effets : un bien inoccupé plusieurs mois peut accumuler des problèmes d’humidité, de ventilation insuffisante ou de dégradations non détectées à temps. La gestion locative, si elle est confiée à un prestataire, doit prévoir des visites régulières entre chaque location, ce qui a un coût à intégrer dans le calcul global.
La vente d’une maison bord de mer en Bretagne se joue rarement sur le prix d’achat seul. Les marges de négociation existent, en particulier dans les communes moins exposées médiatiquement ou sur les biens avec des DPE dégradés. Mais c’est l’ensemble du coût de détention – assurance, entretien, fiscalité locative, charges de gestion – qui détermine si le projet tient sur la durée.